Инвестпортфель Записаться

Программа «Инвестпортфель»

Простой и понятный метод выбора инструментов инвестирования в долларах — без стресса и головной боли.

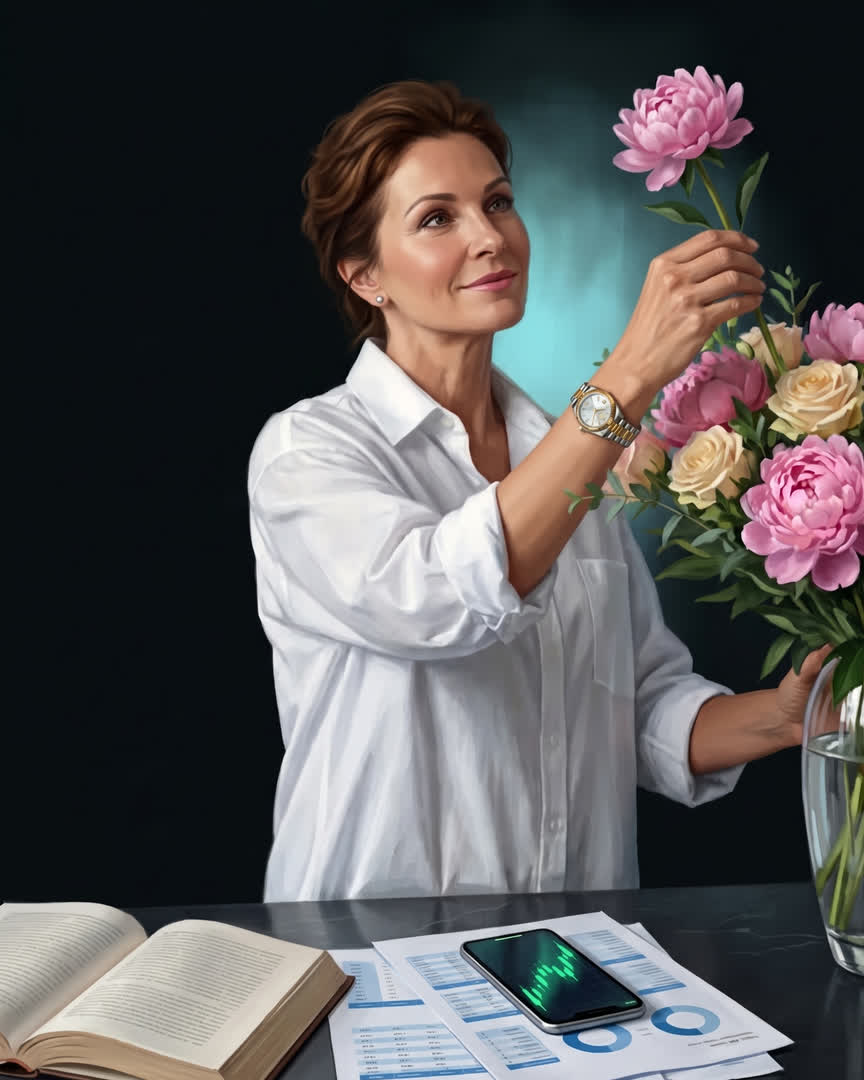
Женщина в белой рубашке левой рукой вставляет розовый пион в хрустальную вазу, которая стоит на столе и видна наполовину вместе с букетом, правой рукой придерживает вазу и смотрит на цветок, чуть подняв голову; на столе открытая книга, листы с таблицами и круговыми диаграммами и телефон с растущим графиком

Чего сейчас хотят все?

Спойлер: Точно не денег любой ценой

Давайте честно — хотите всё это в вашей жизни, а не в мечтах!?

Главная особенность по настоящему богатых людей — не работать лучше и больше, а заставить свои деньги работать на себя. Собрать инвестпортфель из активов, которые приносят прогнозируемый доход с вашим минимальным участием.

Это давно не секрет, но почему у вас всё ещё не так?!

Всего 3 действия, чтобы такой портфель у вас был:

  1. Личный план к финансовой независимости, которому легко следовать.

  2. Понять базовые принципы работы активов: как они могут усиливать и балансировать друг друга.

  3. Точечно выбрать качественные активы под себя избегая мошенников.

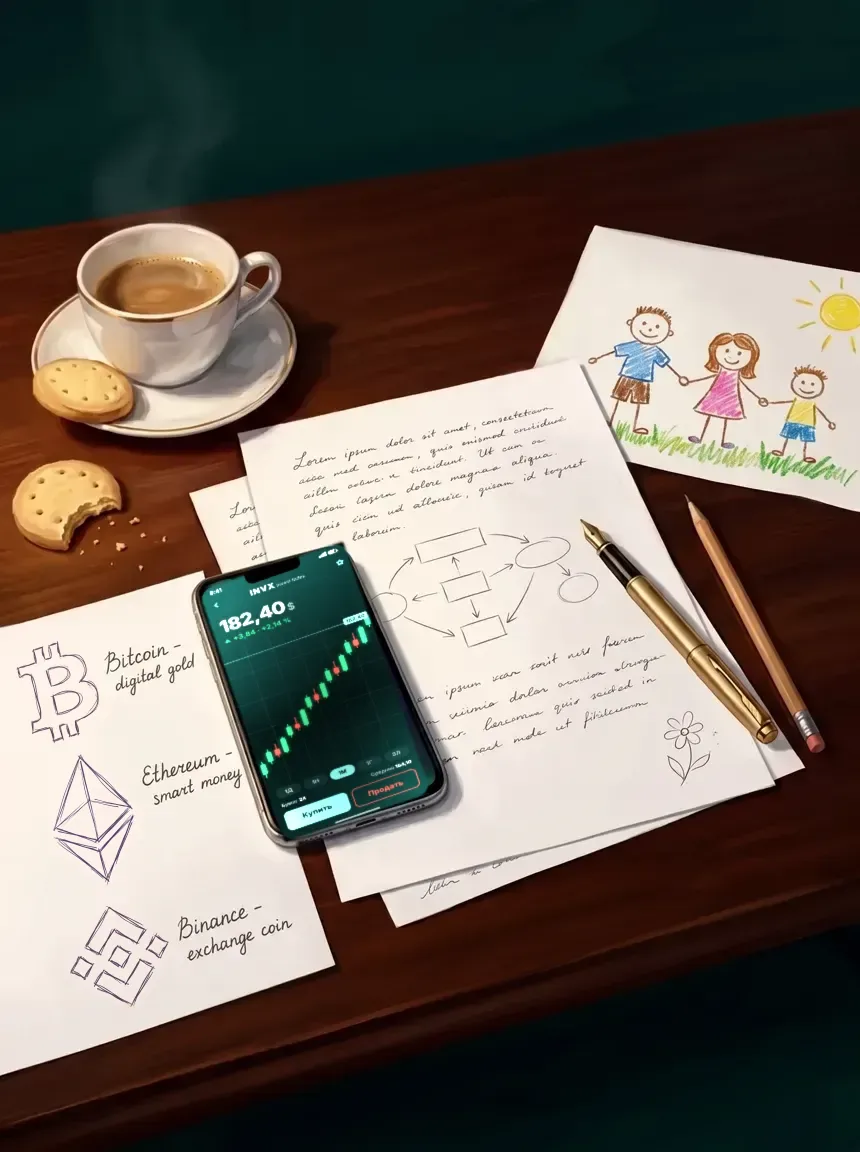
Вид на столешницу от первого лица: слева чашка кофе и надкушенное печенье с крошками, в середине телефон с открытым приложением брокера — тикер, цена, свечной график и кнопки «Купить» и «Продать», рядом листы с рукописными заметками и карандашной схемой, мелкий цветочек, нарисованный от руки в углу листа, на левом листе три значка криптовалют, набросанные ручкой от руки с подписями «Bitcoin — digital gold», «Ethereum — smart money», «Binance — exchange coin», золотая ручка и карандаш, рядом детский рисунок цветными карандашами — мама, папа и ребёнок

Эти 3 действия разбираем в программе «Инвестпортфель».

Принципы которые лежат в основе программы:

В помощь по блоку

Здесь показано, как выглядят четыре калькулятора: числа взяты для примера, страница их не считает.

Калькулятор подушки безопасности

норма — шесть месячных расходов

Расходы в месяц 5 000
Уже отложено 2 000
Откладываешь в месяц 500

Собрано 2 000 из 30 000 — это 6 месячных расходов. Осталось 56 месяцев.

Осталось собрать

28 000

Соберёшь за, лет

4,7

Калькулятор стабильности

расход покрыт тремя активами

Расход в месяц 5 000

Актив 1

Даёт в месяц 2 000
Ставка в год % 10

Цена (капитал)240 000

Актив 2

Даёт в месяц 1 500
Ставка в год % 15

Цена (капитал)120 000

Актив 3

Даёт в месяц 1 500
Ставка в год % 20

Цена (капитал)90 000

Три актива дают 5 000 в месяц при расходе 5 000.

Всего капитал450 000

Калькулятор независимости

сколько нужно и за сколько соберётся

Сейчас мне лет 45
Перестаю работать в лет 60
Считаю до лет 90
Трачу в месяц 5 000
Инфляция в год % 4
Ставка дохода актива в год % 10
Инвестировать в месяц 2 000
капитал собран · 65 лет
45сейчас 60не работаю 90считаю до

Капитал собирается 20,1 года, а до выхода из работы 15 — не успеваем на 5,1 года.

Потрачу за годы без работы

6 302 762

Нужен капитал

1 524 842

Соберу за, лет

20,1

Калькулятор расчета цели

среднесрочная цель

Цена цели сегодня 200 000
Инфляция в год % 10
Сейчас год 2026
Год цели 2033
Ставка дохода актива в год % 10

Цена цели в будущем

389 743

Откладывать в месяц

4 640

Инвестировать в месяц

3 222

Просто откладывать
4 640
Инвестировать
3 222

Цель через 7 лет стоит 389 743. Под 10 % в год нужно на 1 417 в месяц меньше.

Числа на карточках — пример, без привязки к валюте: это разговор о плане, а не индивидуальная инвестиционная рекомендация.

Результат: оцифрованы текущие активы, составлен подробный финансовый план и есть понимание как, когда и с помощью чего достигнете желаемого результата.